Қазақстанда Duty Free дүкендерін ашу ережелері мен есептілік тапсыру мерзімі белгіленді
Кедендік бажсыз сауда нүктелерін тек арнайы тізілімге өткен отандық заңды тұлғалар ғана басқара алады. Мемлекеттік кірістер органдарына есеп тапсырудың ай сайынғы қатаң кестесі бекітілді.
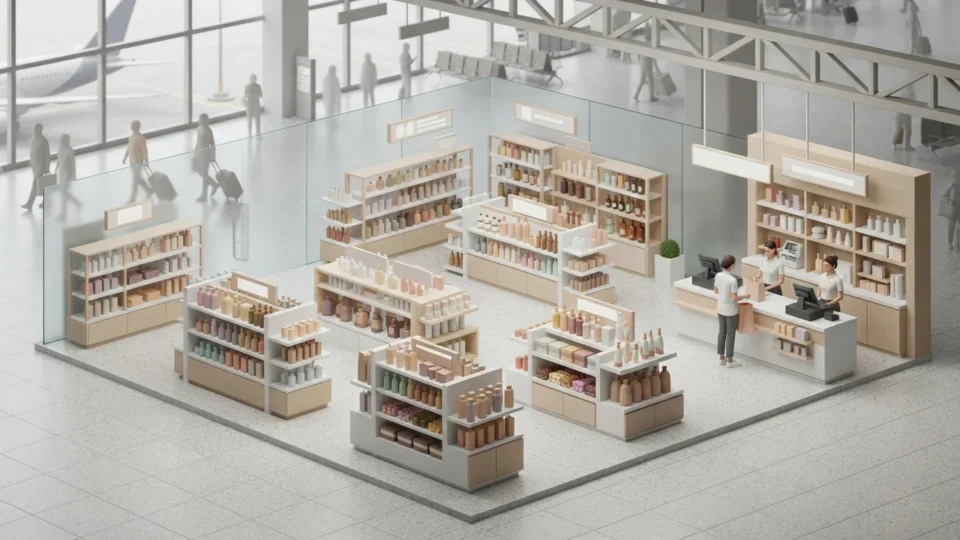
Қазақстан аумағында бажсыз сауда жүйесі бойынша сауда нүктесін іске қосу қатаң кедендік талаптарға бағынады. Қолданыстағы Кеден кодексінің 522 және 523-баптарына сәйкес, Duty Free дүкенін ашу құқығы тиісті мемлекеттік тізілімге ресми түрде енгізілген отандық заңды тұлғаларға ғана беріледі. Мұндай сауда орны арнайы кедендік бажсыз сауда рәсіміне орналастырылған тауарларды сақтауға және бөлшек саудада сатуға арналған жабдықталған арнайы ғимарат болуы шарт.
Тізілімге өтінім беру және қарау тәртібі
Кәсіпкерлер мемлекеттік кірістер органдарының ақпараттық жүйесі арқылы арнайы тізілімге ену үшін өтініш жолдайды. Құжатты тапсыру алдында қойылатын заңнамалық талаптардың толық орындалуы тексеріледі:
- Өтінімді аумақтық мемлекеттік кірістер органы қарастырады;
- Мемлекеттік органның құжаттарды сараптау және түпкілікті шешім қабылдау мерзімі тіркелген сәттен бастап 10 жұмыс күнін құрайды;
- Дүкен жұмысын уақытша тоқтату, қайта жандандыру немесе тізілімнен мүлдем шығару тетіктері Кодекстің 524–527-баптарымен реттеледі.
Халықаралық саудадағы нормаларды сақтаумен қатар, кәсіпкерлер мемлекет белгілеген өзге де салықтық міндеттемелерге назар аударуы тиіс. Мысалы, сыртқы экономикалық қатынастарда қосарланған салық салуды болдырмау конвенцияларының жаңа тізбесі шетелдік контрагенттермен есеп айырысу кезінде басты құқықтық негіз болып саналады.
Тауар айналымы мен жабдықтау талаптары
Бажсыз сауда аймағында тауарларды өткізу тәртібі Кодекстің 324–328-баптарында шектелген. Аталған нормалар кедендік рәсімді қолданудың нақты шарттарын, тауарды сатып алуға құқығы бар тұлғалар санатын және рәсімнің аяқталу жолдарын реттейді.
Дүкендердің нақты орналасуына, ғимараттың ішкі жабдықталуы мен техникалық қамтамасыз етілуіне қатысты параметрлер ҚР Қаржы министрінің 2018 жылғы 23 ақпандағы № 280 бұйрығымен бекітілген. Әрбір сауда нүктесі осы стандарттарға сай келгенде ғана коммерциялық қызметке кірісе алады.
Мемлекеттік органдарға ай сайынғы есеп беру мерзімі
Кодекстің 528-бабы 1-тармағының 5) тармақшасына сәйкес, бажсыз сауда дүкендерінің иелері барлық түскен әрі сатылған тауардың толық есебін жүргізуге, олардың сақталуын қамтамасыз етуге міндетті. ҚР Премьер-Министрінің Бірінші орынбасары – Қаржы министрінің 2020 жылғы 10 сәуірдегі № 374 бұйрығымен бекітілген есептілік тәртібі мынадай талаптарды жүктейді:
- Аумақтық мемлекеттік кірістер департаментіне ай сайын ресми есеп өткізіледі;
- Құжатты тапсырудың шекті мерзімі — есепті кезеңнен кейінгі айдың 20-сынан кешіктірілмейді;
- Есеп № 374 бұйрықтың 4-қосымшасындағы ресми үлгіге сай толтырылады.
Аталған есеп тікелей кіріс-шығыс журналдарының негізінде толтырылып, онда әкелінген және сатылған тауарлардың атауы мен нақты саны, кедендік декларациялау мәліметтері және қалған өнім көлемі толық көрсетіледі. Кеден заңнамасының нормаларын бұзу, есепті бұрмалау немесе мерзімінен кешіктіру Қазақстан Республикасының заңдарына сәйкес қатаң жауапкершілікке әкеп соғады.